央行放寬第2戶房貸到7成:誰受惠?高雄房市怎麼走
重點摘要(TL;DR) 央行 2026 年 9 月 17 日理監事會決議,自然人第 2 戶購屋貸款上限由 6 成調到 7 成,9 月 18 日起全國適用,高雄也包含在內。 這是今年第二次放寬第 2 戶:3 月從 5 成放到 6 成,這次再放到 7 成。 換屋族多了一條路:要賣舊屋的可以走 18 個月切結,不想簽切結的,現在最高也能申請到 7 成。不賣舊屋、想多買一戶給家人或自己住的家庭,自備款門檻也跟著降低。 我的判斷:高雄的交易量今年已經轉為正成長,這次放寬會讓買氣再多一點支撐;下一個觀察點是 12 月 17 日的理監事會。
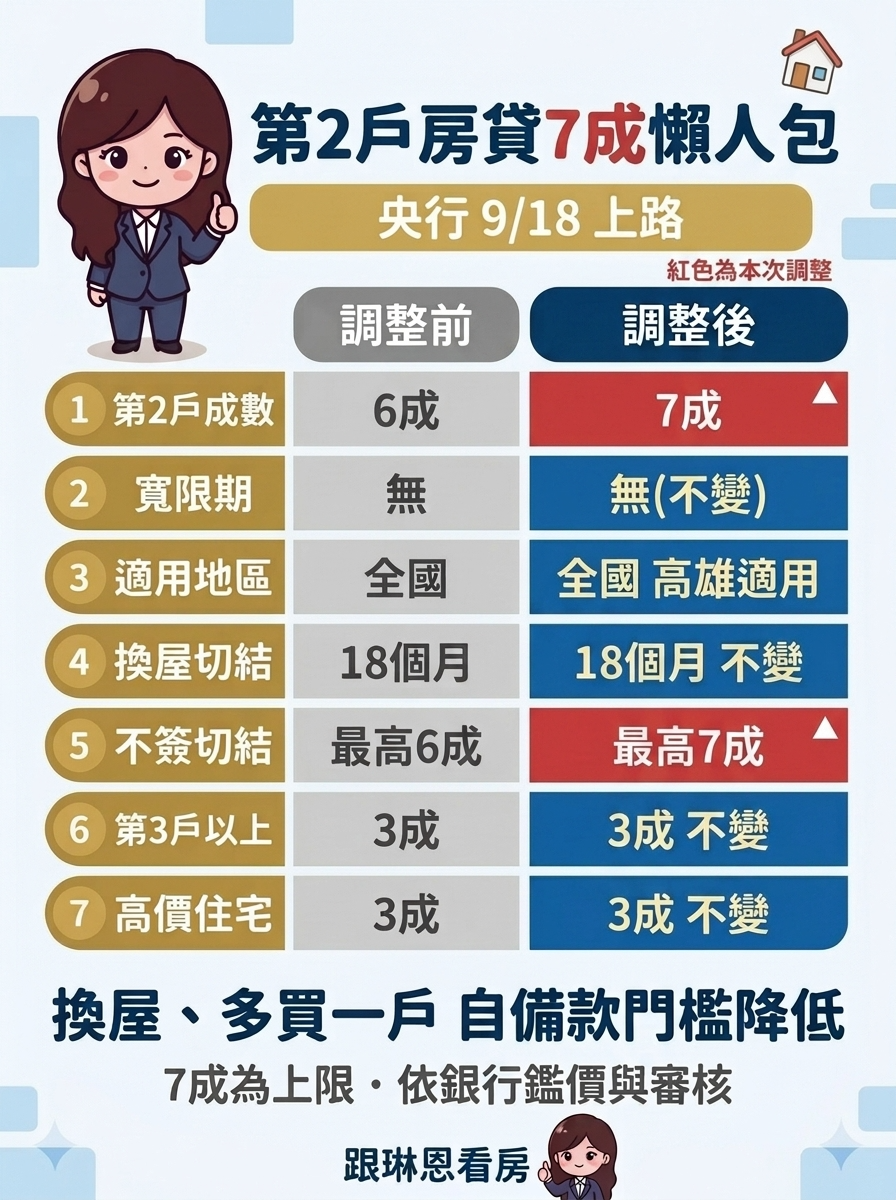
9 月 17 日央行宣布放寬第 2 戶房貸,這是今年繼 3 月之後,第二次替第 2 戶鬆綁。
我把央行的新聞稿、規定修正對照表、會後記者會的參考資料,和央行自己的問與答整份對照過一輪。這次受惠的範圍,比多數人想的還要廣一點。
下面分成規則、誰受惠、高雄的數字、接下來怎麼看,一段一段講。
一、這次到底改了什麼?
直接看央行附件的修正對照表(2026 年 9 月 18 日生效):
| 貸款項目 | 修正前 | 修正後 |
|---|---|---|
| 自然人第 2 戶購屋貸款 | 6 成,無寬限期 | 7 成,無寬限期 |
| 自然人第 3 戶以上購屋貸款 | 3 成,無寬限期 | 維持不變 |
| 自然人購置高價住宅貸款 | 3 成,無寬限期 | 維持不變 |
| 名下有房屋者的第 1 戶購屋貸款 | 無寬限期 | 維持不變 |
| 公司法人購置住宅貸款 | 3 成,無寬限期 | 維持不變 |
| 餘屋貸款 | 3 成 | 維持不變 |
| 購地貸款 | 5 成、保留 1 成動工款,並切結一定期間內動工 | 刪除「切結於一定期間內動工興建」 |
政策利率同步維持不變,重貼現率仍是年息 2%。
幾個重點:
- 全國適用。 央行從今年 3 月起調整的就是「全國」自然人第 2 戶的成數,高雄沒有另外的地區限制。
- 7 成算的是「銀行鑑價」和「買賣金額」兩者比較低的那一個。 成交價 1,500 萬、銀行鑑價 1,400 萬,7 成就是用 1,400 萬去算。
- 第 2 戶貸款維持無寬限期,第一個月就是本金、利息一起繳。
- 「第 2 戶」看的是你名下已經有一筆房貸。 名下有房子但沒有房貸的人,再買辦的是第 1 戶貸款,央行沒有另訂成數上限,但一樣不能有寬限期。
放回這兩年來看:2024 年 9 月央行第 7 度收緊信用管制,第 2 戶上限壓到 5 成;今年 3 月放到 6 成,這次再放到 7 成。一年之內鬆了兩次,央行對第 2 戶的態度,明顯比前兩年放鬆。
二、這次受惠的是哪些人?
換屋族:現在有兩條路可以選
央行在 2025 年 9 月更新的問與答裡寫明:名下已經有 1 筆房貸、因為換屋自住要再申請第 2 戶貸款的人,可以跟銀行切結,在新房貸撥款後 18 個月內把舊屋賣掉、完成過戶、還清並塗銷舊房貸,就不受貸款成數上限和寬限期的限制。
這條路原本就有,這次再加上一條:
- 確定會賣舊屋、也有把握 18 個月內賣掉:照樣走換屋切結。央行調查放款市占前 20 大銀行的換屋案件,大多數人 12 個月內就把舊屋賣掉了。
- 舊屋需要多一點時間賣,或者不想把自己綁在期限上:現在不簽切結,最高也能申請到 7 成。
換屋這件事,最怕的就是被期限追著跑、舊屋只好急著降價。多一個選擇,時間安排上就從容很多。
不賣舊屋、想多買一戶的家庭
爸媽年紀大了想住近一點,或孩子出社會需要自己的地方——舊房子自己繼續住,另外再買一戶。這種情況不會賣舊屋,用不到換屋切結,以前最多只能貸 6 成。
央行新聞稿寫的調整理由,就是「協助自然人第2戶貸款供家人或自己購屋自住之需求」。這群人是這次最直接受惠的。
另外,修正對照表上寫的是「第 2 戶購屋貸款 7 成,無寬限期」,規定本身並沒有限定用途;只要不是高價住宅(高雄為 4,000 萬元以上),第 2 戶都適用最高 7 成。
這次沒有調整的
第 3 戶以上、用公司名義買、買高價住宅(在高雄是鑑價或買賣金額 4,000 萬元以上),都維持 3 成、無寬限期。央行這次放寬的,集中在第 2 戶。
算一次給你看
以總價 1,500 萬、銀行鑑價也是 1,500 萬為例,假設利率 2.5%、30 年本息平均攤還(試算用的假設,實際利率依銀行與個人條件而定):
| 6 成(調整前) | 7 成(調整後) | |
|---|---|---|
| 最高可貸 | 900 萬 | 1,050 萬 |
| 自備款 | 600 萬 | 450 萬 |
| 每月還款 | 約 3.56 萬 | 約 4.15 萬 |
自備款門檻一口氣少了 150 萬。
在高雄,很多家庭看的房子總價並不算高,原本卡住的往往就是那一截自備款。多出來的這一成,正好補在最需要的地方。
月付會多大約 5,900 元,買之前把每個月的還款先算進生活預算裡;自備款以外,稅費、代書費和裝潢的錢也要另外準備。
三、央行自己的資料裡,高雄的數字值得看
這份記者會參考資料整理了六都的交易量和房價指數,高雄的表現跟其他城市不太一樣。
交易量:六都裡回溫最明顯
2026 年 1 至 8 月,高雄市建物買賣移轉棟數年增 6.9%,是六都裡增幅最高的;去年同期還是年減 34.5%。
同一期間,台北市年增 3.7%、新北市 1.0%,台中、桃園、台南都還是負成長。
高雄在這次放寬之前,交易量就已經轉為正成長。
價格:中古成屋還沒回到高點,新案創新高
以 2026 年第 2 季和各指數歷史高點相比,央行整理的三項成屋價格指數,高雄都低了約 8% 到 10%(其中內政部住宅價格指數為第 1 季資料)。
新推案價格指數,高雄則是創新高。
兩個數字放在一起看:高雄的交易量回來了,新案價格在高點,中古成屋價格還在距離高點一段的位置。
其他幾個全國性的數字
- 購屋負擔在改善。 全國房價所得比,從 2024 年第 3 季 10.8 倍的高點,降到今年第 1 季的 9.5 倍。
- 民眾看跌的比率在下降。 央行引用的消費者問卷,看跌房價的比率從上一季的 42% 降到 36%。
- 業者對未來的看法轉趨樂觀。 營造暨不動產業的未來 6 個月展望指數,8 月從 50.0% 升到 54.7%。
- 預售屋解約率大幅下降。 今年 1 至 7 月成交的預售屋,全國解約率 0.66%;2025 年成交的是 2.81%。
- 市場回到以自住為主。 今年 7 月底,本國銀行辦理無自用住宅者的購屋貸款,占購屋貸款的比率升到 65.09%。
同一份資料裡,央行也提到:青安 3.0 今年 8 月上路,加上台股交易熱絡,「可能帶動房價上漲預期心理,須密切關注後續發展」。
四、我的判斷:接下來會怎麼走
以下是我根據央行公布的資料做的推估,不是保證。政策和市場都會變,有新的資料我會再更新。
1. 高雄的買氣,會有多一點支撐
高雄今年的交易量已經轉為正成長,這次放寬等於在回溫的路上再添一把力。
受惠最直接的是換屋族,和想多買一戶給家人住的家庭——這兩群人本來就是高雄自住市場裡很重要的買方。自備款門檻降下來,原本觀望的人,有機會提早進場。
價格方面,中古成屋價格指數目前還在距離高點一段的位置,買氣增加之後,我認為中古屋價格有機會逐步走穩。
2. 買方和賣方,各自要注意的地方
對買方來說,新案和中古成屋目前所處的價格位置不同,看屋時可以把兩種一起放進來比較。把屋齡、公設比、每個月實際要付多少都攤開來比,找到最適合自己的那一間。
對賣方來說,買氣回來是好消息,但買方一樣會拿實價登錄來對照。訂價貼近同社區、同條件最近的成交紀錄,比較容易把握住這一波買氣。
3. 12 月 17 日的理監事會,值得留意寬限期
下一次央行理監事會是 12 月 17 日。
央行今年已經連續兩次放寬第 2 戶,每次一成,方向是逐步鬆綁。考量這次 9 月 18 日才剛上路,我認為 12 月比較可能先觀察這次調整的效果。
接下來,我會特別留意「第 2 戶會不會開放寬限期」。如果有一天放寬到這一步,寬限期內每個月只需要繳利息,前幾年的月付壓力會明顯降低,對買氣的幫助會更直接。
五、正在考慮第二戶,先把這幾件事算清楚
確認自己是哪一種情況。 會賣舊屋,可以評估換屋切結;不賣舊屋,這次的 7 成就用得上。兩條路的成數、寬限期、切結條件都不一樣,先想清楚再去跟銀行談。
把每個月的還款算進生活預算。 第 2 戶貸款沒有寬限期,第一個月就要本利攤還,扣掉生活開銷之後還有餘裕,才是安全的預算。
成數用銀行鑑價去算。 成交價和鑑價落差大的物件,實際貸到的錢會比想像少,差額要自己補。
要賣舊屋的人,現在就應該先把舊屋的行情弄清楚。 買氣回溫的時候,舊屋也比較容易被看見。從訂價、上架、帶看、議價到過戶,每一段都要時間,越早準備,換屋的節奏越從容。
延伸閱讀
- 買房頭期款要準備多少?新青安、貸款成數、自備款全解析
- 重購退稅怎麼退?換屋族必看,先買後賣/先賣後買 + 試算
- 賣房怎麼訂價?實價登錄怎麼查、訂價策略,賣得快又不吃虧
- 2026 高雄房市怎麼看?限貸令、央行管制下的買賣策略
資料來源與查證日期(2026 年 9 月 17 日查證)
- 中央銀行新聞稿〈中央銀行理監事聯席會議決議〉,(115)新聞發布第 149 號,2026 年 9 月 17 日發布;附件「中央銀行對金融機構辦理不動產抵押貸款業務規定」修正重點對照表,2026 年 9 月 18 日生效
- 中央銀行〈115年9月17日央行理監事會後記者會參考資料〉,第三章「本行不動產選擇性信用管制執行情形」
- 中央銀行問與答〈自然人名下已有1戶「房貸」,主張其因有實質換屋自住需求,擬申辦第2戶購屋貸款,有何協處措施?〉,2025 年 9 月 8 日發布
- 中央銀行對金融機構辦理不動產抵押貸款業務規定(高價住宅認定門檻、成數計算基準)
本文為個人對政策與市場資料的整理與判斷,實際貸款條件以承貸銀行審核為準。
本文作者:顏琳恩,高雄不動產經紀營業員,執業於台慶不動產小港漢民康莊加盟店(高雄市小港區康莊路37號1樓),隸屬永慶加盟體系・凱璿團隊(高雄 40 間店)。民國 109 年入行,服務區域涵蓋高雄全區,深度經營小港、鼓山、左營、前鎮。
常見問題
- 第2戶房貸7成什麼時候開始?高雄也適用嗎?
- 2026 年 9 月 18 日起實施。央行調整的是全國自然人第 2 戶購屋貸款的成數上限,高雄也包含在內,沒有另外的地區限制。
- 第2戶貸到7成,可以有寬限期嗎?
- 第 2 戶購屋貸款維持「無寬限期」。先買後賣的換屋族則可以另外跟銀行切結,在新房貸撥款後 18 個月內賣掉舊屋、完成過戶並塗銷舊房貸,就不受成數上限和寬限期的限制。
- 換屋族這次有受惠嗎?
- 有。確定會賣舊屋的換屋族,原本就能走 18 個月的換屋切結;不想簽切結、或不確定舊屋多久能賣掉的人,現在不簽切結,最高也能申請到 7 成,等於多了一條路可以選。
- 第3戶、高價住宅這次有放寬嗎?
- 沒有。這次放寬的是自然人第 2 戶;第 3 戶以上、公司法人購置住宅、高價住宅都維持 3 成、無寬限期。高價住宅在高雄的認定門檻是鑑價或買賣金額 4,000 萬元以上。
- 第2戶房貸7成是用成交價來算嗎?
- 央行規定的成數是以銀行鑑價或買賣金額兩者較低者計算,7 成是上限,實際能貸多少還要看銀行對收入、負債與信用的審核。
- 央行之後還會再放寬房貸嗎?
- 下一次央行理監事會是 2026 年 12 月 17 日,央行表示會「持續滾動檢討」。今年 3 月、9 月已經連續兩次放寬第 2 戶,方向是逐步鬆綁;12 月比較可能先觀察這次調整的效果。接下來最值得留意的訊號,是第 2 戶會不會開放寬限期。